
Einen Finanzierungsnachweis verlangen Sie in Augsburg spätestens dann, wenn ein Interessent nach der Besichtigung ernsthaft verhandeln oder einen Notartermin vereinbaren möchte. Vorher reicht ein kurzes Gespräch über das Budget. Ohne schriftliche Bestätigung der Bank sollte kein Kaufvertragsentwurf an den Notar gehen.
Das Wichtigste in Kürze
- Eine Selbstauskunft des Käufers ersetzt keine Bankbestätigung, sie zeigt nur seine eigene Einschätzung.
- Belastbar ist eine schriftliche Finanzierungsbestätigung, die sich auf Ihr konkretes Objekt bezieht.
- Bei Barzahlern genügt ein aktueller Kontonachweis oder eine Bestätigung der Hausbank über verfügbare Mittel.
- Den Nachweis sehen Sie ein, Sie müssen ihn nicht dauerhaft speichern oder weitergeben.
- Erst mit Nachweis lohnt es sich, Interessenten vertraulich abzusagen und den Notar zu beauftragen.
Warum ist der Finanzierungsnachweis für Verkäufer so wichtig?
Ein Kaufvertrag ist erst dann etwas wert, wenn der Kaufpreis tatsächlich überwiesen wird. Platzt die Finanzierung nach dem Notartermin, stehen Sie mit einem Vertrag da, der rückabgewickelt werden muss. Die Notarkosten sind dann angefallen, andere Interessenten haben sich längst anders entschieden, und Ihr Haus war wochenlang vom Markt.
In Augsburg sehen sich viele Paare zuerst mehrere Objekte an, etwa ein Reihenhaus in Haunstetten und eine Doppelhaushälfte in Göggingen. Häufig haben sie bis dahin nur online gerechnet. Wer ernsthaft kauft, hat jedoch längst mit der Bank gesprochen. Der Nachweis trennt deshalb Neugierige früh von Käufern, die wirklich unterschreiben können.
Ab welchem Zeitpunkt fragen Sie danach?
Für die Erstbesichtigung brauchen Sie noch keine Unterlagen. Hier genügt die Frage, ob bereits ein Bankgespräch stattgefunden hat und in welchem Rahmen sich der Interessent bewegt. Das wirkt aufmerksam und schreckt niemanden ab.
Spätestens bei einer Zweitbesichtigung oder einem ersten Preisangebot ist der Nachweis fällig. Viele Verkäufer formulieren es so: Gern reservieren wir das Gespräch mit dem Notar, sobald uns die Finanzierungsbestätigung Ihrer Bank vorliegt. Damit ist die Reihenfolge klar, und der Käufer weiß, was er bei seiner Bank anfordern muss. Mehr zur Absicherung in dieser Phase lesen Sie unter Reservierung eines Kaufinteressenten in Augsburg.
Welche Nachweise sind belastbar?
Die Unterschiede zwischen den Papieren sind größer, als Verkäufer oft annehmen. Die folgende Übersicht hilft beim Einordnen.
| Unterlage | Aussagekraft | Einschätzung |
|---|---|---|
| Selbstauskunft des Käufers | gering | eigene Angaben, ungeprüft |
| Ergebnis eines Online-Rechners | gering | keine Prüfung durch die Bank |
| Allgemeine Finanzierungsbestätigung ohne Objekt | mittel | Bonität geprüft, Objekt fehlt noch |
| Objektbezogene Finanzierungsbestätigung | hoch | Bank kennt Haus, Preis und Unterlagen |
| Kontonachweis bei Eigenkapitalkauf | hoch | Mittel sind vorhanden, Datum beachten |
Woran erkennen Sie eine objektbezogene Bestätigung?
Darin stehen Ihre Anschrift oder die Flurnummer, der vereinbarte Kaufpreis und der Name des Kreditinstituts mit Ansprechpartner. Steht dort ein Vorbehalt wie die noch ausstehende Bewertung der Immobilie, ist die Bank noch nicht fertig. Das ist normal, sollte aber vor dem Notartermin erledigt sein. Ein Rückruf beim genannten Berater mit Einwilligung des Käufers klärt offene Punkte schnell.
Was gilt bei Käufern, die bar bezahlen?
Barzahler sind angenehm, weil keine Bank mitentscheidet. Umso mehr zählt hier ein frischer Nachweis über das verfügbare Geld, etwa ein Kontoauszug oder eine Bestätigung der Hausbank. Geld aus einem eigenen Verkauf, das erst noch fließt, ist ein anderer Fall. Dann hängt Ihr Verkauf am Verkauf des Käufers, und genau diese Kette sollten Sie kennen, bevor Sie zusagen.
Bei Erbengemeinschaften oder Kapitalanlegern, die über eine Gesellschaft kaufen, lohnt sich der Blick darauf, wer tatsächlich zahlt. Der Notar prüft zwar die Vertretung, aber nicht die Liquidität.
Persönliche Einschätzung gewünscht?
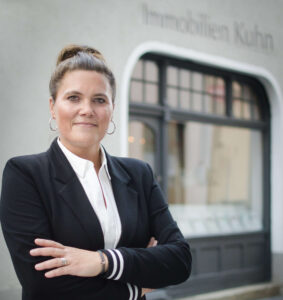
Sie überlegen, Ihre Immobilie in Augsburg zu verkaufen? Katja M. Kuhn nimmt sich Zeit für Ihre Fragen und erklärt die nächsten Schritte.
Telefon: 0821 8108082
Wie gehen Sie mit den sensiblen Daten um?
Ein Finanzierungsnachweis enthält persönliche Angaben. Sie dürfen ihn einsehen, um Ihre Entscheidung abzusichern, sollten ihn aber nur so lange aufbewahren, wie Sie ihn wirklich brauchen. Ein sachlicher Umgang schafft Vertrauen:
- Lassen Sie sich die Bestätigung zeigen oder als PDF schicken und löschen Sie sie nach dem Verkauf.
- Geben Sie das Schreiben nur an den Notar weiter, wenn der Käufer zustimmt.
- Notieren Sie für sich Datum, Bank und Betragsrahmen, das reicht für Ihre Unterlagen.
Was tun Sie, wenn ein Interessent keinen Nachweis liefert?
Manche Käufer reagieren ausweichend. Oft steckt dahinter ein noch laufendes Bankgespräch und kein böser Wille. Geben Sie eine klare Frist von einigen Tagen und sagen Sie offen, dass Sie bis dahin weiter Besichtigungen durchführen. Kommt danach nichts, ist der nächste Interessent an der Reihe.
Wie Sie unsichere Kandidaten früher erkennen, beschreibt der Beitrag seriöse Käufer in Augsburg erkennen. Wer die Besichtigungen gut vorbereitet, hört viele Antworten bereits im ersten Gespräch, siehe Besichtigung beim Hausverkauf in Augsburg.
Wie begleitet Katja M. Kuhn Eigentümer in Augsburg?
Katja M. Kuhn ist seit 2005 als Maklerin tätig und betreut Verkäufer von ihrem Büro in der Dominikanergasse 1 aus. Sie spricht Finanzierungsfragen bereits beim ersten Kontakt mit Interessenten an, fordert die Bestätigungen an und bespricht mit Ihnen, welcher Käufer belastbar ist. Danach koordiniert sie den Termin beim Notar und bleibt bis zur Übergabe Ihre Ansprechpartnerin. Einen Überblick über den Ablauf finden Sie auf der Seite Immobilie verkaufen.
Häufige Fragen zum Finanzierungsnachweis in Augsburg
Darf ich in Augsburg schon vor der Besichtigung einen Nachweis verlangen?
Sie dürfen, es schreckt aber viele ernsthafte Interessenten ab. Sinnvoll ist eine kurze Frage nach dem Bankgespräch. Den schriftlichen Nachweis fordern Sie vor Preisverhandlung oder Notartermin an.
Wie aktuell sollte die Bestätigung sein?
Sie sollte wenige Wochen alt sein und sich auf den aktuellen Kaufpreis beziehen. Ändert sich der Preis in der Verhandlung, bitten Sie um eine angepasste Fassung.
Prüft der Notar in Augsburg die Finanzierung des Käufers?
Der Notar beurkundet den Vertrag und regelt die Fälligkeit des Kaufpreises. Ob die Bank zahlt, prüft er nicht. Diese Sicherheit verschaffen Sie sich vorher selbst.
Was ist, wenn der Käufer seine eigene Wohnung in Augsburg erst verkaufen muss?
Dann hängt Ihr Verkauf am Erfolg seines Verkaufs. Fragen Sie nach dem Stand, etwa ob bereits ein Notartermin feststeht. Ohne festen Termin bleibt das Risiko bei Ihnen.
Reicht eine Finanzierungszusage einer Online-Bank?
Ja, wenn sie objektbezogen ist und einen erreichbaren Ansprechpartner nennt. Entscheidend ist der Inhalt des Schreibens, der Name der Bank spielt keine Rolle.
Kann eine Bank die Zusage nach dem Notartermin in Augsburg zurückziehen?
In seltenen Fällen, etwa wenn sich die Einkommenssituation des Käufers ändert. Deshalb regelt der Kaufvertrag Fristen und Rücktrittsrechte. Lassen Sie sich diese Klauseln vom Notar erklären, siehe auch Kaufvertrag prüfen.
Wie gehen Sie jetzt vor?
Klären Sie zuerst den realistischen Angebotspreis, damit Käufer und Bank mit den richtigen Zahlen planen. Eine kostenlose Wertermittlung für Ihre Immobilie in Augsburg ist dafür ein guter Start. Für ein persönliches Gespräch erreichen Sie Katja M. Kuhn telefonisch unter 0821 8108082 oder über die Seite Kontakt.
Ihr nächster Schritt in Augsburg
Katja M. Kuhn bespricht Ihre Situation in einem unverbindlichen Erstgespräch und erstellt auf Wunsch eine kostenlose Werteinschätzung Ihrer Immobilie.
Telefon: 0821 8108082